
Kinerja saham ISSP (PT Steel Pipe Industry of Indonesia Tbk) menunjukkan tren pertumbuhan yang konsisten pada kuartal ketiga tahun 2026. Analisis ini didasarkan pada laporan keuangan konsolidasian interim ISSP Q3 2026 untuk mengevaluasi posisi fundamental dan valuasi perusahaan.
Kinerja Keuangan Saham ISSP Kuartal III 2026
A. Laporan Posisi Keuangan (Neraca)
| Dalam Jutaan IDR | Q3 2026 | FY 2025 | Perubahan |
| Total Aset | 11.136.353 | 8.796.370 | +26,60% |
| Aset Lancar | 6.954.163 | 5.025.701 | +38,37% |
| Aset Tidak Lancar | 4.182.190 | 3.770.669 | +10,91% |
| Total Liabilitas | 5.136.283 | 3.123.011 | +64,47% |
| Liabilitas Jangka Pendek | 3.591.169 | 1.628.609 | +120,50% |
| Liabilitas Jangka Panjang | 1.545.114 | 1.494.402 | +3,39% |
| Total Ekuitas | 6.000.070 | 5.673.359 | +5,76% |
Peningkatan total aset yang signifikan utamanya didorong oleh lonjakan aset lancar, khususnya pada pos persediaan yang naik menjadi Rp5.018.239 juta. Peningkatan persediaan ini mengindikasikan akumulasi bahan baku untuk mengantisipasi tingginya permintaan produksi di masa mendatang.
Di sisi liabilitas, terjadi kenaikan tajam pada liabilitas jangka pendek akibat lonjakan utang bank jangka pendek yang mencapai Rp2.980.819 juta. Hal ini menunjukkan bahwa perusahaan secara aktif menggunakan fasilitas pendanaan eksternal jangka pendek untuk mendanai peningkatan persediaan dan modal kerja operasional.
Meskipun liabilitas meningkat pesat, struktur permodalan tetap tumbuh secara positif dengan total ekuitas mencapai Rp6.000.070 juta. Pertumbuhan ekuitas ini secara langsung didukung oleh akumulasi laba bersih yang ditahan dari hasil operasi berjalan.
B. Laporan Laba Rugi
| Dalam Jutaan IDR | Q3 2026 | Q3 2025 | Perubahan YoY |
| Pendapatan | 4.518.286 | 4.163.247 | +8,53% |
| Laba Kotor | 985.388 | 820.051 | +20,16% |
| Laba Sebelum Pajak | 600.986 | 464.726 | +29,32% |
| Laba Bersih | 474.692 | 369.244 | +28,56% |
| EPS (Rupiah Penuh) | 67,49 | 52,36 | +28,89% |
Pertumbuhan pendapatan didorong oleh solidnya penjualan lokal yang mencapai Rp4.256.850 juta, di mana kontribusi terbesar berasal dari produk pipa mekanis dan pipa spiral. Selain itu, efisiensi beban pokok pendapatan yang terkelola dengan baik membuat pertumbuhan laba kotor melampaui persentase pertumbuhan pendapatan.
Peningkatan laba kotor tersebut berdampak langsung pada penguatan laba bersih yang melonjak hingga 28,56% secara tahunan. Kenaikan laba bersih ini pada akhirnya bermuara pada peningkatan Earning Per Share (EPS) dasar menjadi Rp67,49 per lembar saham.
C. Analisis Rasio Keuangan
| Rasio | Nilai | Interpretasi Singkat |
| Current Ratio | 1,94x | Aset lancar sangat memadai untuk menutupi kewajiban jangka pendek. |
| Quick Ratio | 0,42x | Likuiditas cepat relatif rendah karena tingginya proporsi persediaan. |
| Margin Laba Kotor | 21,81% | Kemampuan menghasilkan laba kotor dari pendapatan berada pada tingkat yang efisien. |
| Margin Laba Bersih | 10,51% | Profitabilitas operasional bersih tercatat cukup kuat di atas level 10%. |
| Return on Assets (ROA) | 4,26% | Efisiensi aset dalam menghasilkan laba cukup stabil untuk periode sembilan bulan. |
| Return on Equity (ROE) | 7,91% | Tingkat pengembalian ekuitas memadai bagi investor untuk periode interim berjalan. |
| Debt to Equity Ratio (DER) | 0,86x | Struktur modal tergolong sehat karena total kewajiban masih berada di bawah total ekuitas. |
Rasio likuiditas menunjukkan bahwa ketersediaan aset lancar cukup tangguh secara keseluruhan, namun ketergantungan pada perputaran persediaan sangat tinggi. Rasio solvabilitas yang berada di bawah 1,0x mengonfirmasi bahwa perusahaan memiliki struktur utang yang terkelola dengan aman dan konservatif.
Secara profitabilitas, margin perusahaan merefleksikan daya saing yang baik di sektor manufaktur logam dasar. Optimalisasi biaya produksi berperan penting dalam mempertahankan tingkat margin laba di rentang yang positif.
D. Valuasi Saham
| Indikator | Nilai | Interpretasi |
| Price to Earnings Ratio (PER) | 5,00x | Valuasi sangat menarik (diskon) dibandingkan standar pasar umum. |
| Price to Book Value (PBV) | 0,53x | Saham diperdagangkan dengan diskon signifikan di bawah nilai buku (diskon). |
Berdasarkan harga penutupan Rp450, valuasi saham ini tergolong undervalued atau diskon apabila merujuk pada rasio kelipatan laba dan nilai buku. Angka PBV sebesar 0,53x menunjukkan bahwa pelaku pasar menghargai saham ini lebih rendah daripada nilai aset bersih perusahaan, sebuah kondisi yang sering menarik minat para penganut value investing.
Kesimpulan
PT Steel Pipe Industry of Indonesia Tbk memiliki tingkat profitabilitas yang bertumbuh secara sehat dan rasio solvabilitas yang terjaga. Lonjakan liabilitas jangka pendek terkompensasi dengan peningkatan aset lancar produktif berupa persediaan bahan baku. Valuasi pasar yang diperdagangkan pada tingkat diskon mencerminkan potensi ketidakefisienan penetapan harga pasar terhadap fundamental perusahaan yang sebenarnya.
Profil Singkat Perusahaan
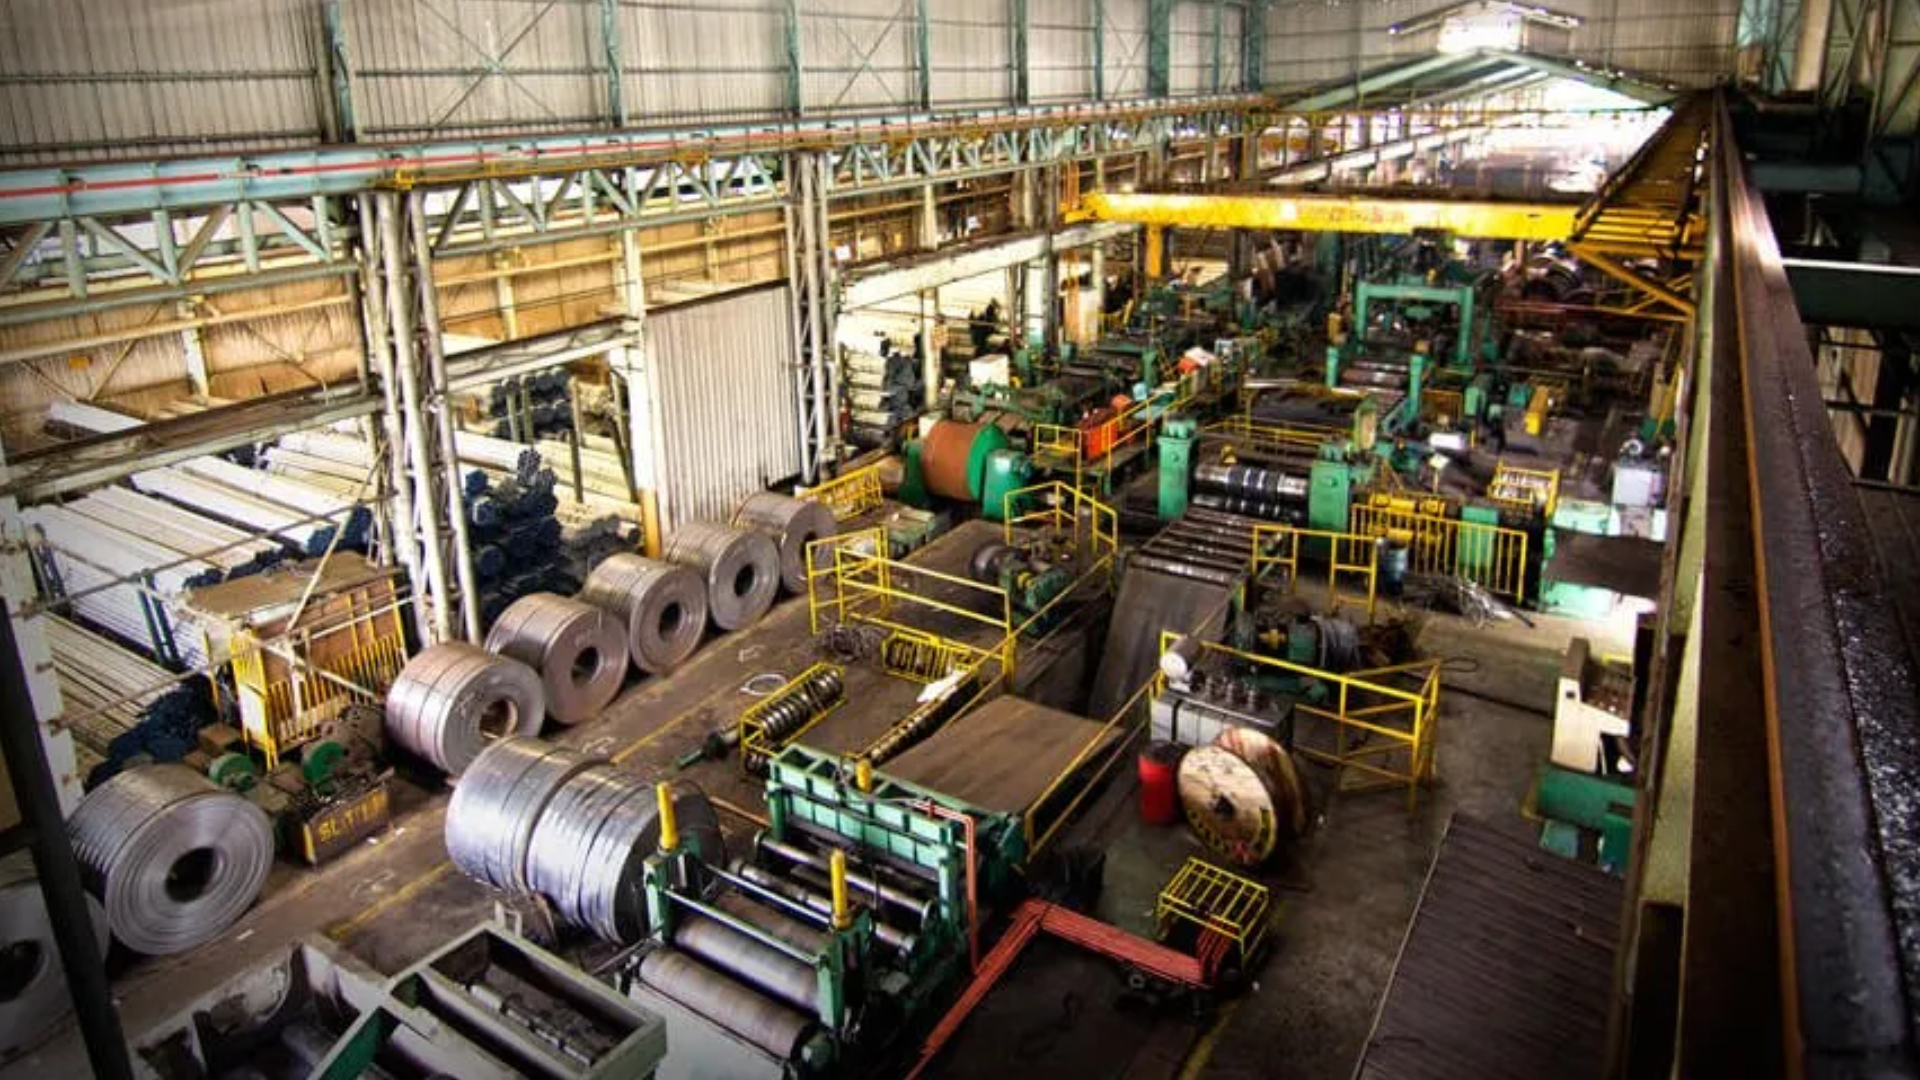
PT Steel Pipe Industry of Indonesia Tbk adalah perusahaan yang bergerak di bidang industri pipa baja yang telah beroperasi secara komersial sejak tahun 1972. Perusahaan ini mengelola fasilitas pabrik berskala besar yang tersebar di wilayah Surabaya, Sidoarjo, Pasuruan, Karawang, dan Gresik.
Disclaimer: Informasi yang disajikan PintarSaham.id ditujukan untuk keperluan edukasi dan informasi, bukan rekomendasi atau ajakan jual/beli saham. Keputusan investasi sepenuhnya adalah tanggung jawab individu .
Ribuan informasi saham bertebaran setiap hari, namun tanpa strategi dan kerangka berpikir yang terstruktur, portofolio yang menjadi taruhannya. Di Membership PintarSaham, kami tidak sekadar memberikan informasi mentah, tetapi menyajikannya dengan analisis fundamental dan teknikal yang terstruktur dan mudah dipahami.
Akses riset mendalam, valuasi, dan komunitas eksklusif kami sekarang juga!
Gabung Sekarang
Masih Bingung? Tanya Admin

