
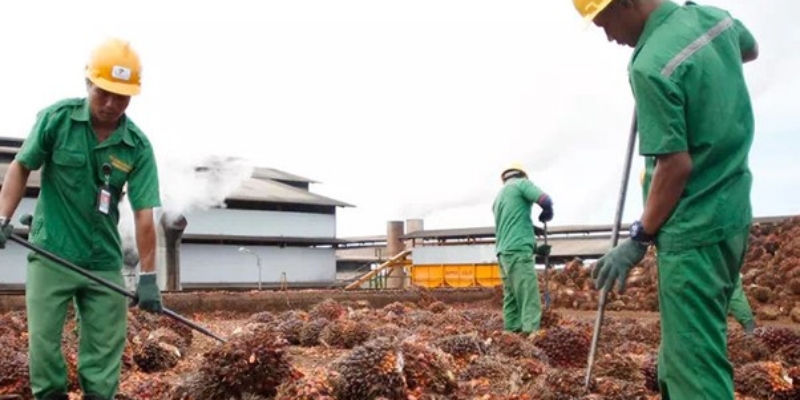
1. Perjanjian UE beri dampak positif bagi industri sawit nasional, namun NSSS lebih fokus ke pasar domestik; kenaikan harga CPO tetap dorong kinerja keuangan.
2. Laba bersih 1H25 naik signifikan 1.322% YoY menjadi Rp314,3 miliar, ditopang harga CPO tinggi dan produktivitas tanaman muda.
3. Capex 2025 sekitar Rp120 miliar, difokuskan untuk infrastruktur kebun seperti perumahan karyawan dan jalan.
4. Strategi utama: menjaga infrastruktur kebun, efisiensi pupuk melalui riset tanah & daun, serta penerapan metode organik seperti penggunaan burung hantu untuk kendali hama.
5. Pembibitan belum jadi fokus karena mayoritas tanaman masih muda (usia rata-rata 10,6 tahun), memberi potensi pertumbuhan produksi jangka panjang.
Disclaimer : Seluruh konten yang disajikan oleh PintarSaham.id, baik berupa artikel, video, caption media sosial, maupun materi edukasi lainnya, bersifat informatif dan edukatif. Konten ini bukan merupakan ajakan untuk membeli atau menjual efek tertentu, dan tidak dapat dianggap sebagai rekomendasi investasi. PintarSaham.id dan seluruh timnya tidak bertanggung jawab atas segala keputusan investasi yang dibuat berdasarkan informasi dari konten ini. Keputusan investasi sepenuhnya menjadi tanggung jawab masing-masing individu.
Penasaran saham mana yang lagi cakep secara fundamental & teknikal? Klik di sini biar nggak ketinggalan cuan!

