
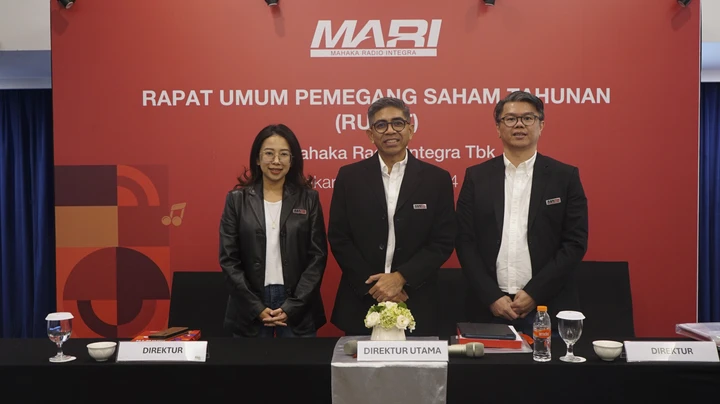
Pada kuartal ketiga tahun 2025, PT Mahaka Radio Integra Tbk (MARI) mencatatkan kinerja yang memberikan gambaran menyeluruh tentang posisi fundamental dan arah strategi operasional perusahaan sepanjang sembilan bulan pertama tahun ini. Analisis berikut mengulas perkembangan neraca, profitabilitas, rasio keuangan, hingga valuasi pasar saham perusahaan.
Laporan Posisi Keuangan (Neraca)
Aset
- Total Aset: Per 30 September 2025, total aset tercatat sebesar Rp 346,47 miliar, mengalami penurunan 13,80% dibandingkan dengan posisi pada 31 Desember 2024 sebesar Rp 401,94 miliar.
- Aset Lancar: Aset lancar menurun 12,29% menjadi Rp 117,78 miliar, terutama dipengaruhi oleh penurunan piutang usaha pihak ketiga.
- Aset Tidak Lancar: Aset tidak lancar tercatat sebesar Rp 228,69 miliar, turun 14,55%, didorong oleh penurunan nilai aset tak berwujud dan aset tetap.
Liabilitas
- Total Liabilitas: Hingga akhir September 2025, liabilitas mencapai Rp 423,74 miliar, naik 1,69% dibandingkan akhir tahun lalu.
- Liabilitas Jangka Pendek: Tercatat sebesar Rp 36,35 miliar, meningkat 1,48%.
- Liabilitas Jangka Panjang: Berada di posisi Rp 387,39 miliar, dengan kenaikan 1,71%, yang sebagian besar terdiri dari obligasi konversi.
Ekuitas
- Total Ekuitas: Ekuitas perusahaan tercatat sebesar Rp (77,27 miliar), mengalami penurunan (defisiensi modal yang memburuk) 423,3% dibandingkan 31 Desember 2024 yang tercatat Rp (14,76 miliar). Ini didorong oleh rugi komprehensif tahun berjalan.
Laporan Laba Rugi
Pendapatan
Selama sembilan bulan pertama 2025, pendapatan bersih perusahaan mencapai Rp 51,76 miliar, turun 21,76% YoY dibandingkan periode yang sama tahun sebelumnya sebesar Rp 66,15 miliar.
Laba Bersih
Laba bersih yang diatribusikan kepada pemilik entitas induk mencatatkan rugi bersih sebesar Rp (18,63 miliar). Nilai kerugian ini membaik (mengecil) 12,14% YoY dari rugi bersih di periode yang sama tahun lalu sebesar Rp (21,20 miliar). Perbaikan ini terjadi meskipun pendapatan turun, terutama disebabkan oleh efisiensi signifikan pada beban umum dan administrasi yang turun dari Rp 86,21 miliar menjadi Rp 66,58 miliar.
Earnings per Share (EPS)
EPS tercatat sebesar Rp (3,55), mencerminkan kenaikan (perbaikan) 12,13% YoY dari Rp (4,04), sejalan dengan perbaikan laba bersih.
Rasio Keuangan
Likuiditas
- Current Ratio: 3.24x, menunjukkan kemampuan perusahaan yang sangat kuat dalam memenuhi kewajiban jangka pendek menggunakan aset lancar.
- Quick Ratio: 3.24x, mengindikasikan likuiditas yang sama kuatnya, karena nilai persediaan perusahaan sangat kecil.
Profitabilitas
- Margin Laba Kotor: 42,00%, menunjukkan efisiensi perusahaan dalam menghasilkan laba dari pendapatan sebelum beban operasi lainnya.
- Margin Laba Bersih: -36,00%, mencerminkan tingkat profitabilitas yang masih negatif.
Efisiensi & Pengembalian
- Return on Assets (ROA) (annualized): -7,17%, menilai efektivitas pemanfaatan aset yang masih negatif dalam menghasilkan laba bersih.
- Return on Equity (ROE) (annualized): -89,70%, menggambarkan imbal hasil atas modal pemegang saham (induk) yang negatif.
Solvabilitas
- Debt to Equity Ratio (DER): N/A (Negatif). Total ekuitas perusahaan berada dalam kondisi defisiensi (negatif). Namun, jika dihitung menggunakan ekuitas yang dapat diatribusikan kepada pemilik entitas induk (Rp 27,69 miliar), DER berada di level 15,30x (1530%), menunjukkan tingkat ketergantungan pada utang yang sangat tinggi.
Valuasi Pasar
- Price to Earnings Ratio (PER): Berdasarkan harga penutupan saham Rp 35 per 27 Oktober 2025, PER (annualized) tercatat -7.40x (N/A karena EPS negatif), mengindikasikan perusahaan masih merugi.
- Price to Book Value (PBV): Dengan nilai buku per saham (BVPS) sebesar Rp 5,27, PBV perusahaan berada di level 6.64x, mencerminkan valuasi yang sangat premium di atas nilai buku ekuitas induknya.
Kesimpulan
Kinerja keuangan MARI selama kuartal III 2025 menunjukkan tantangan berat di sisi pendapatan, yang turun signifikan. Meskipun demikian, perusahaan berhasil melakukan efisiensi beban operasional secara drastis, sehingga mampu menekan angka kerugian bersih.
Dari sisi neraca, kondisi perusahaan masih sangat tertekan. Total ekuitas grup negatif (defisiensi modal), dan rasio utang terhadap modal induk sangat tinggi. Walaupun likuiditas jangka pendek terlihat aman (Current Ratio 3.24x) [calculated from 61, 67], struktur permodalan jangka panjang menjadi perhatian utama. Dengan harga Rp 35, saham MARI diperdagangkan jauh di atas nilai bukunya (PBV 6.64x), yang mencerminkan valuasi pasar yang premium meskipun kondisi fundamental masih merugi dan memiliki defisiensi modal.
Disclaimer : Seluruh konten yang disajikan oleh PintarSaham.id, baik berupa artikel, video, caption media sosial, maupun materi edukasi lainnya, bersifat informatif dan edukatif. Konten ini bukan merupakan ajakan untuk membeli atau menjual efek tertentu, dan tidak dapat dianggap sebagai rekomendasi investasi. PintarSaham.id dan seluruh timnya tidak bertanggung jawab atas segala keputusan investasi yang dibuat berdasarkan informasi dari konten ini. Keputusan investasi sepenuhnya menjadi tanggung jawab masing-masing individu.
Penasaran saham mana yang lagi cakep secara fundamental & teknikal? Klik di sini biar nggak ketinggalan cuan!

