
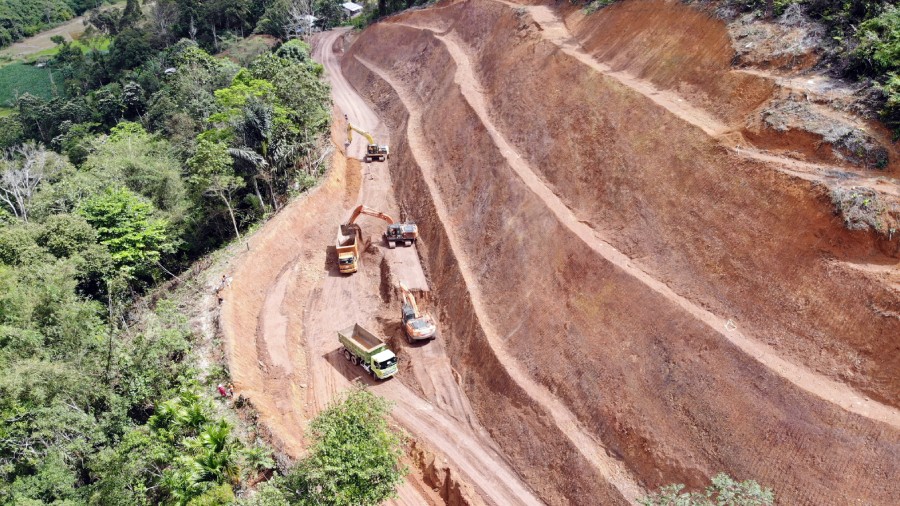
PT Darma Henwa Tbk membukukan lompatan laba bersih yang signifikan pada periode sembilan bulan tahun 2026 didukung ekspansi armada dan efisiensi operasional. Kinerja positif tersebut menjadi perhatian para pelaku pasar seiring terbitnya ulasan dan analisa saham DEWA terkini.
Kinerja Keuangan
A. Laporan Posisi Keuangan (Neraca)
Tabel berikut menyajikan ringkasan posisi keuangan konsolidasian per 30 September 2026 dibandingkan dengan 31 Desember 2025:
| Dalam Ribuan IDR | 30 September 2026 | FY 2025 (Disajikan Kembali) | Perubahan YoY / YtD (%) |
| Total Aset | Rp18.136.812.791 | Rp16.734.972.389 | +8,38% |
| Aset Lancar | Rp3.551.481.724 | Rp3.619.852.372 | -1,89% |
| Aset Tidak Lancar | Rp14.585.331.067 | Rp13.115.120.017 | +11,21% |
| Total Liabilitas | Rp9.866.814.582 | Rp8.143.839.115 | +21,16% |
| Liabilitas Jangka Pendek | Rp5.072.757.843 | Rp3.138.676.658 | +61,62% |
| Liabilitas Jangka Panjang | Rp4.794.056.739 | Rp5.005.162.457 | -4,22% |
| Total Ekuitas | Rp8.269.998.209 | Rp8.591.133.274 | -3,74% |
Total aset mengalami ekspansi sebesar 8,38% yang didorong oleh penambahan aset tetap pada mesin serta peralatan tambang. Di sisi lain, aset lancar terkontraksi tipis akibat penurunan kas dan setara kas untuk belanja modal.
Total liabilitas meningkat 21,16% yang dipicu kenaikan liabilitas jangka pendek, khususnya porsi pinjaman bank jatuh tempo satu tahun. Sementara itu, total ekuitas terkoreksi 3,74% terutama dipengaruhi oleh aksi pembelian kembali saham (treasury shares).
Secara struktural, pergeseran profil liabilitas menuju jangka pendek memperketat likuiditas modal kerja perseroan. Kendati demikian, fasilitas kredit sindikasi jangka panjang tetap menopang pembiayaan aset produktif secara berkesinambungan.
B. Laporan Laba Rugi
Tabel berikut menyajikan ikhtisar kinerja laba rugi sembilan bulan yang berakhir 30 September 2026 dibandingkan 30 September 2025:
| Dalam Ribuan IDR | 9M 2026 | 9M 2025 | Perubahan YoY (%) |
| Pendapatan | Rp5.102.014.681 | Rp4.650.366.326 | +9,71% |
| Laba Kotor | Rp1.034.788.218 | Rp673.152.169 | +53,72% |
| Laba Usaha (Operasi) | Rp712.435.843 | Rp491.442.931 | +44,97% |
| Laba Bersih Entitas Induk | Rp513.084.233 | Rp239.144.133 | +114,54% |
| EPS (per 1.000 saham / per saham) | Rp13,10 / Rp0,0131 | Rp6,34 / Rp0,00634 | +106,62% |
Pertumbuhan pendapatan didorong oleh peningkatan volume pekerjaan dan tarif jasa penambangan pada klien utama pihak berelasi. Penurunan biaya subkontraktor turut menekan beban pokok sehingga laba kotor melesat 53,72%.
Lonjakan laba bersih hingga 114,54% juga ditopang oleh keuntungan belum direalisasi atas penyesuaian nilai wajar investasi saham. Peningkatan beban bunga dan administrasi tetap mampu diimbangi oleh marjin operasional yang solid.
C. Analisis Rasio Keuangan
Rasio profitabilitas dan solvabilitas perseroan tercatat sebagai berikut:
| Rasio Keuangan | Nilai | Interpretasi Singkat |
| Current Ratio | 0,70x | Likuiditas jangka pendek relatif ketat di bawah standar aman 1,0x. |
| Quick Ratio | 0,63x | Kemampuan kas dan piutang terbatas menutup kewajiban lancar mendesak. |
| Margin Laba Kotor | 20,28% | Efisiensi operasional lapangan membaik berkat pengerjaan in-house. |
| Margin Laba Bersih | 10,06% | Konversi laba bersih meningkat signifikan menjadi dua digit. |
| ROA (Disetahunkan) | 3,77% | Efektivitas pemanfaatan aset mulai membaik meski perputaran aset masih moderat. |
| ROE (Disetahunkan) | 8,27% | Tingkat pengembalian terhadap ekuitas investor tumbuh positif. |
| DER | 1,19x | Struktur permodalan masih berada pada rentang leverage yang terkendali. |
Manajemen perseroan menunjukkan perbaikan profitabilitas yang tercermin pada ekspansi marjin laba kotor dan laba bersih. Ketergantungan terhadap subkontraktor berhasil ditekan melalui pengadaan armada operasional mandiri.
Kendati demikian, rasio likuiditas berada di bawah level paritas akibat besarnya utang jangka pendek yang jatuh tempo. Struktur utang terhadap ekuitas (DER) tercatat sebesar 1,19x yang mencerminkan pemanfaatan utang secara terukur untuk ekspansi aset produktif.
D. Valuasi Saham
Mengacu pada harga penutupan pasar per 19 Agustus 2026 di level Rp242 per saham, berikut indikator valuasi perseroan:
| Indikator Valuasi | Nilai | Interpretasi |
| PER (Disetahunkan) | 13,85x | Valuasi berada pada level moderat dan wajar untuk emiten kontraktor pertambangan. |
| PBV | 1,19x | Valuasi diperdagangkan sedikit di atas nilai buku (premium moderat) mencerminkan apresiasi pasar atas pemulihan kinerja. |
Valuasi saham berada pada kisaran wajar (fair valuation) terhadap rata-rata historis sektor penunjang komoditas energi. Apresiasi harga mencerminkan optimisme pelaku pasar terhadap normalisasi arus kas operasi dan restrukturisasi operasional perseroan.
Kesimpulan
Kinerja fundamental perseroan menunjukkan momentum pemulihan yang nyata dengan pertumbuhan laba bersih lebih dari dua kali lipat. Faktor likuiditas jangka pendek dan pengelolaan utang sindikasi menjadi aspek krusial yang memerlukan pemantauan berkala dari investor.
Profil Singkat Perusahaan
PT Darma Henwa Tbk (kode saham: DEWA) didirikan pada tahun 1991 dan memulai kegiatan usaha komersialnya sejak tahun 1996. Perseroan bergerak dalam bidang penyediaan jasa kontraktor penambangan umum, pekerjaan sipil, pemeliharaan infrastruktur tambang, dan penyewaan alat berat dengan lokasi operasional utama berada di wilayah Kalimantan.
Disclaimer: Seluruh konten yang disajikan oleh PintarSaham.id, baik berupa artikel, video, caption media sosial, maupun materi edukasi lainnya, bersifat informatif dan edukatif. Konten ini bukan merupakan ajakan untuk membeli atau menjual efek tertentu, serta tidak dapat dianggap sebagai rekomendasi investasi. Keputusan investasi sepenuhnya menjadi tanggung jawab masing-masing individu.
Informasi tentang saham tersedia di banyak tempat, tetapi tanpa kerangka berpikir yang jelas, proses pengambilan keputusan tetap tidak mudah. PintarSaham membantu menyusun cara berpikir investor yang lebih sistematis dan berbasis data.
Masih Bingung? Tanya Admin

