

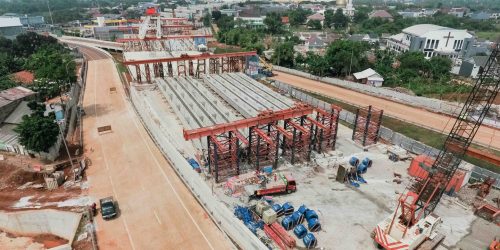
Cerita BNBR saat ini bukan sekadar ekspansi bisnis. Hal terpenting justru apakah akuisisi Jalan Tol Cimanggis–Cibitung (CCT) dan rights issue mampu mengubah pertumbuhan pendapatan menjadi laba dan arus kas yang lebih sehat.
Pada semester I 2026, tanda-tanda perbaikan operasional mulai terlihat. Namun harga saham juga sudah mengantisipasi sebagian dari turnaround tersebut.
Operasional Membaik, Tapi Laba Masih Tertekan
Pendapatan BNBR pada semester I 2026 naik 45,8% YoY menjadi Rp2,59 triliun. Operating profit bahkan meningkat dari Rp78,7 miliar menjadi Rp301,5 miliar.
Gross margin naik dari 22,0% menjadi 25,1%, sementara operating margin meningkat dari 4,4% menjadi 11,6%. Secara bisnis inti, arahnya jelas membaik.
Masalahnya muncul setelah beban bunga.
BNBR justru mencatat rugi bersih Rp216,9 miliar karena beban bunga dan keuangan mencapai lebih dari Rp500 miliar dalam enam bulan.
Sederhananya:
Bisnis BNBR mulai menghasilkan laba operasi, tetapi sebagian besar manfaatnya masih habis untuk membayar bunga.
CCT Menjadi Mesin Pertumbuhan Baru
Akuisisi CCT mengubah profil BNBR karena perusahaan kini memiliki recurring income dari jalan tol.
Pada semester I 2026, rata-rata traffic CCT mencapai sekitar 43.708 kendaraan per hari, atau 3,25% di atas target RKAP. Pendapatannya sekitar Rp2,5 miliar per hari, juga lebih tinggi dari target.
Jika traffic terus tumbuh dan tarif meningkat, CCT dapat menjadi salah satu sumber EBITDA paling stabil bagi BNBR.
Karena bisnis jalan tol memiliki biaya tetap yang besar, kenaikan traffic juga berpotensi memberikan operating leverage.
Rights Issue Menjadi Kunci Turnaround
BNBR melakukan rights issue dengan potensi dana sekitar Rp4,77 triliun. Sekitar Rp4,36 triliun dialokasikan untuk pembayaran utang.
Sekitar Rp3,66 triliun digunakan untuk membayar pinjaman Hartman International dan Rp700 miliar untuk Bank Nobu. Inilah bagian terpenting dari aksi korporasi tersebut.
Jika utang berbunga tinggi benar-benar turun, maka finance cost BNBR dapat berkurang secara material.
Karena itu, Q3 dan Q4 2026 akan jauh lebih penting daripada H1 2026. Investor perlu melihat apakah penurunan utang benar-benar diikuti oleh penurunan beban bunga.
Jangan Terkecoh Laba Besar 2025
BNBR mencatat laba bersih sekitar Rp503 miliar pada 2025. Namun laba tersebut tidak sepenuhnya berasal dari operasi normal.
Terdapat keuntungan besar terkait transaksi dan akuisisi CCT yang secara total mencapai lebih dari Rp700 miliar.
Artinya, laba 2025 kurang tepat digunakan sebagai dasar sederhana untuk mengatakan BNBR memiliki PER murah.
Untuk menilai turnaround, laba 2026–2027 setelah struktur utang berubah justru jauh lebih relevan.
Cash Flow Masih Perlu Dibuktikan
Walaupun operating profit membaik, arus kas operasi semester I 2026 masih negatif sekitar Rp62 miliar.
Piutang usaha pihak ketiga juga naik dari Rp636 miliar menjadi sekitar Rp1,14 triliun, sementara inventory meningkat menjadi Rp903 miliar.
Ini menunjukkan pertumbuhan pendapatan belum sepenuhnya berubah menjadi kas.
Jadi konfirmasi turnaround bukan hanya net profit positif, tetapi juga operating cash flow yang konsisten positif.
Apa Driver Laba BNBR ke Depan?
Menurut kami, lima faktor utama yang perlu diperhatikan adalah:
- Penurunan beban bunga setelah rights issue.
- Pertumbuhan traffic dan tarif CCT.
- Peningkatan order dan utilisasi bisnis pipa serta konstruksi.
- Pemulihan bisnis komponen otomotif dan kendaraan listrik.
- Proyek baru seperti PSEL, tetapi untuk saat ini masih lebih tepat dianggap sebagai optional upside karena nilai investasi dan kontribusi labanya belum final.
Dari semuanya, faktor nomor satu masih menjadi yang paling penting dalam 6–12 bulan ke depan.
Bagaimana Valuasinya?
Setelah rights issue, saham beredar BNBR meningkat menjadi sekitar 263,34 miliar saham.
Dengan harga sekitar Rp93, kapitalisasi pasarnya mencapai sekitar Rp24,5 triliun.
Secara pro-forma sederhana, book value setelah rights issue berada di kisaran Rp35 per saham. Artinya BNBR diperdagangkan sekitar 2,6x PBV.
Valuasi tersebut menurut kami sudah cukup tinggi untuk perusahaan yang normalized ROE dan free cash flow-nya masih belum terbukti.
Jadi masalah BNBR bukan lagi apakah fundamental membaik.
Masalahnya adalah seberapa besar perbaikan tersebut sudah dihargai oleh pasar.
Skenario Valuasi Sederhana
Dengan pendekatan PBV pro-forma, kami membagi BNBR ke tiga skenario.
| Skenario | Estimasi Area |
| Bear | Rp35–46 |
| Base | Rp53–71 |
| Bull | Rp88–106 |
Ini bukan target harga, melainkan simulasi berdasarkan tingkat keberhasilan turnaround.
Pada harga sekitar Rp93, pasar sudah memberikan valuasi yang relatif dekat dengan bull case.
Bagaimana Teknikalnya?
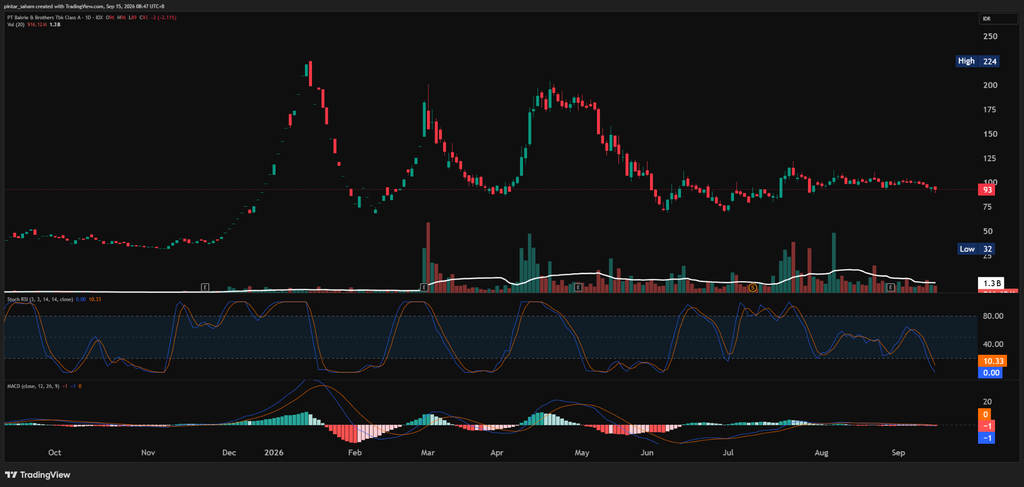
Secara harian, BNBR masih berada dalam struktur sideways cenderung bearish setelah mengalami koreksi besar dari area puncaknya.
Momentum sudah cukup oversold, sehingga technical rebound tetap mungkin terjadi.
Area penting yang perlu diperhatikan:
| Level | Harga |
| Resistance kuat | Rp112–120 |
| Breakout confirmation | Rp105–110 |
| Current area | Rp93 |
| Support | Rp88–92 |
| Major support | Rp80–85 |
| Invalidation | Rp70–75 |
Teknikal mulai lebih konstruktif jika harga mampu menembus Rp105–110 dengan volume meningkat.
Bagaimana Broker Summary?
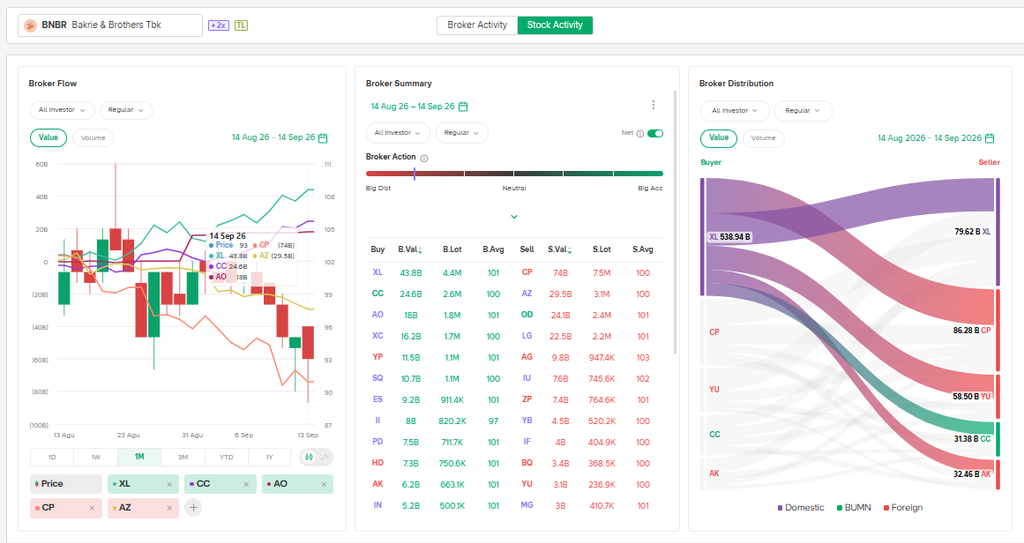
Dalam satu bulan terakhir, beberapa broker melakukan pembelian di sekitar rata-rata Rp100–101. Sementara harga sekarang berada di sekitar Rp93.
Ini menunjukkan buyer besar sudah berada di posisi rugi secara mark-to-market.
Kondisi tersebut bisa menjadi proses absorption, tetapi belum cukup untuk disebut fase akumulasi kuat.
Konfirmasinya tetap harus datang dari harga: higher low, breakout resistance, dan volume meningkat.
Apa Katalis Terpenting?
Katalis terbesar BNBR sebenarnya cukup sederhana:
finance cost harus turun setelah rights issue.
Jika pada Q3 dan Q4 laba operasi tetap kuat tetapi beban bunga turun tajam, peluang turnaround laba bersih menjadi jauh lebih besar.
CCT yang terus mencatat traffic di atas target juga akan menjadi konfirmasi tambahan.
Apa Risiko Terbesarnya?
Risiko terbesar adalah BNBR kembali meningkatkan utang setelah rights issue.
Jika leverage kembali naik, manfaat deleveraging akan berkurang dan thesis turnaround menjadi lebih lemah.
Investor juga perlu mengawasi cash flow, piutang, proyek baru yang membutuhkan modal besar, serta kemungkinan aksi korporasi yang kembali menyebabkan dilusi.
Jadi, Apakah BNBR Menarik?
Dari sisi perusahaan, fundamental BNBR sedang membaik.
CCT memberikan recurring income, margin operasi membaik, dan rights issue berpotensi mengurangi beban bunga secara signifikan.
Namun dari sisi saham, harga sekitar Rp93 sudah mengandung ekspektasi turnaround yang cukup tinggi.
Karena itu, kami melihat BNBR sebagai turnaround story dengan katalis kuat, tetapi belum sebagai saham yang murah secara fundamental.
Area Rp80–85 memberikan risk/reward teknikal yang lebih baik, sedangkan area Rp105–110 menjadi level konfirmasi apabila momentum bullish kembali terbentuk.
Kesimpulan
CORE THESIS:
BNBR sedang mengalami perbaikan fundamental melalui CCT dan deleveraging. Namun investor masih membutuhkan bukti bahwa peningkatan operating profit benar-benar berubah menjadi laba bersih dan cash flow setelah beban bunga turun.
WHAT NEEDS TO HAPPEN:
Finance cost turun signifikan, CCT mempertahankan pertumbuhan traffic, debt berkurang, dan CFO kembali positif.
WHAT CAN GO WRONG:
Utang kembali meningkat, cash flow tetap negatif, atau proyek baru membutuhkan pendanaan besar sehingga manfaat rights issue berkurang.
KEY CONFIRMATION SIGNAL:
Q3/Q4 menunjukkan beban bunga turun dan CFO membaik, disertai breakout saham di atas Rp105–110.
KEY INVALIDATION SIGNAL:
Finance cost tetap tinggi, debt kembali naik, dan harga kehilangan area Rp70–75.
Outlook BNBR: NETRAL–POSITIF BERSYARAT. Fundamentalnya membaik, tetapi valuasi saat ini membuat investor perlu menunggu konfirmasi bahwa turnaround tersebut benar-benar menghasilkan laba dan arus kas yang berkelanjutan.
Disclaimer: Artikel ini bersifat edukasi dan bukan rekomendasi membeli atau menjual saham.

