
PT Archi Indonesia Tbk adalah salah satu perusahaan tambang emas terbesar di Indonesia yang berdiri sejak 14 September 2010 dan mulai beroperasi komersial pada tahun yang sama. Perusahaan ini sejak awal memang diproyeksikan menjadi induk usaha atau holding company dengan fokus di sektor pertambangan emas melalui kepemilikan entitas anak. Lokasi kantor pusatnya ada di Rajawali Place lantai 27, Jakarta Selatan, dan statusnya resmi berubah menjadi perusahaan terbuka setelah IPO pada 28 Juni 2021.
Pada saat IPO, Archi melepas 3,72 miliar saham atau setara 15% dari total saham ditempatkan dan disetor penuh. Struktur kepemilikan sangat jelas, di mana PT Rajawali Corpora menggenggam mayoritas 85% saham, PT Basis Utama Prima memegang 6,17%, sisanya 8,83% dimiliki publik. Dengan komposisi seperti ini, kontrol penuh masih ada di tangan Rajawali Corpora sebagai induk.
Struktur kepengurusan Archi diisi nama-nama berpengalaman. Direktur utama adalah Rudy Suhendra, didampingi dua direktur lain yaitu Hidayat Dwiputro Sulaksono dan Christian Emanuel David Sompie. Di sisi komisaris, posisi ketua dipegang Kenneth Ronald Kennedy Crichton, sementara jajaran anggota diisi Abed Nego, Bambang Setiawan, Hamid Awaluddin, dan Jhoni Ginting. Perusahaan juga mempekerjakan 658 karyawan tetap per 30 Juni 2025, sedikit meningkat dari 656 karyawan per 31 Desember 2024. Kenaikan tipis ini menandakan ekspansi perusahaan tidak terlalu agresif, namun konsisten menambah tenaga kerja.
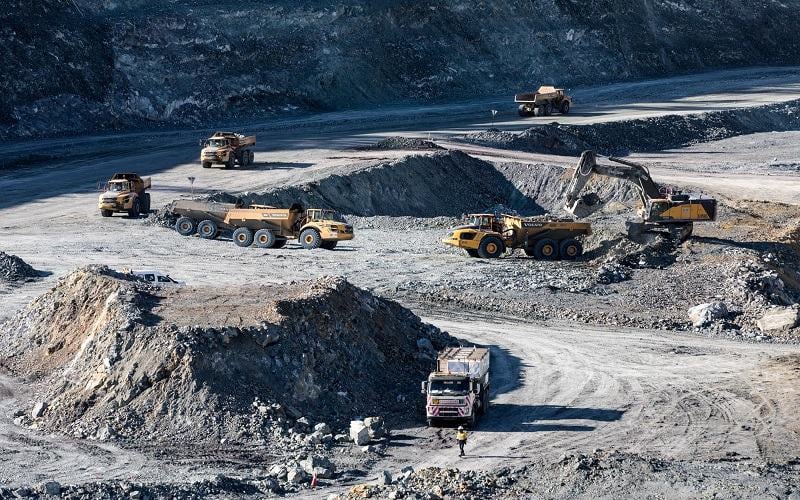
Bisnis utama Archi adalah tambang emas melalui dua anak usaha kunci, PT Meares Soputan Mining (MSM) dan PT Tambang Tondano Nusajaya (TTN), keduanya beroperasi di Sulawesi Utara. MSM dan TTN adalah tulang punggung produksi emas grup sejak beroperasi komersial tahun 2011. Archi memiliki 99,5% saham MSM dan TTN, sementara sisanya 0,5% dipegang Archipelago Resources Pte Ltd (ARPTE), entitas anak yang berbasis di Singapura.
Di luar itu, ada juga PT Karya Kreasi Mulia (KKM) dan PT Jasa Pertambangan Perkasa (JPP) yang menyediakan jasa pertambangan, serta PT Elang Mulia Abadi Sempurna (EMAS) yang fokus di perdagangan emas dengan basis operasional di Bandung. Archi juga punya penyertaan 25% di PT Geopersada Mulia Abadi (GMA) yang bergerak di jasa pertambangan di Manado.
Pendapatan Archi sangat bergantung pada penjualan emas ke pihak ketiga. Model bisnisnya sederhana, emas dijual dengan sistem tunai atau pembayaran di muka sehingga risiko kredit rendah. Pada semester I 2025, pendapatan naik signifikan 34,79% menjadi USD192,55 juta dibanding USD142,85 juta di semester I 2024. Lonjakan pendapatan ini mayoritas datang dari dua pelanggan besar, yaitu PT Swarnim Murni Mulia yang menyumbang 49,35% dan PT Indo Prosperity International dengan kontribusi 29,54%. Artinya hanya dua pelanggan sudah menyumbang hampir 80% pendapatan, sebuah konsentrasi yang tinggi dan patut dicermati risikonya.
Jika melihat efisiensi, Archi berhasil menurunkan beban pokok penjualan 11,74%. Hasilnya laba kotor melonjak dari USD14,39 juta pada semester I 2024 menjadi USD79,17 juta di semester I 2025. Laba usaha bahkan melonjak lebih dari 400% menjadi USD75,08 juta. Laba bersih berbalik positif sebesar USD35,27 juta dibanding rugi USD3,97 juta tahun sebelumnya. Total penghasilan komprehensif juga membalik arah dari rugi USD4,59 juta menjadi positif USD35,37 juta. Angka-angka ini menandakan pembalikan kinerja yang luar biasa.
Dari sisi neraca, total aset per 30 Juni 2025 mencapai USD898,18 juta, naik 3,79% dari posisi akhir 2024 sebesar USD865,40 juta. Liabilitas justru turun tipis 0,44% dari USD592,44 juta menjadi USD589,86 juta. Ekuitas meningkat signifikan 13,09% dari USD272,96 juta menjadi USD308,32 juta. Perbaikan ini terlihat juga pada rasio utang terhadap ekuitas (debt to equity ratio) yang turun dari 2,17x menjadi 1,91x. Struktur modal terlihat lebih sehat, beban utang relatif stabil, dan ekuitas menguat.
Namun masalah muncul di likuiditas jangka pendek. Aset lancar per Juni 2025 hanya USD83,12 juta, sedangkan liabilitas lancar mencapai USD213,42 juta. Current ratio tercatat 0,39x, jauh di bawah standar sehat 1x. Artinya, aset lancar hanya mampu menutup 39% kewajiban lancar. Kondisi ini menimbulkan risiko besar dalam kemampuan bayar utang jangka pendek. Walaupun perusahaan masih bisa mengandalkan komunikasi dengan bank untuk perpanjangan fasilitas kredit atau negosiasi dengan vendor, posisi ini jelas red flag.
Jika menengok arus kas, operasi masih menghasilkan USD41,61 juta pada semester I 2025, memang turun 12,06% dibanding USD47,32 juta di tahun sebelumnya, tetapi masih positif. Dana ini hampir habis terserap belanja modal dan investasi aset sebesar USD40,56 juta. Akibatnya free cash flow hanya tersisa USD1,05 juta, padahal laba bersih mencapai USD35,27 juta. Inilah yang membuat gap antara laba dan kas bebas sangat lebar. Arus kas pendanaan mencatat keluar USD1,25 juta, terutama untuk pembayaran utang bank dan kewajiban pembiayaan konsumen. Posisi kas akhir periode bahkan turun menjadi USD4,35 juta dari USD4,54 juta di awal tahun.
Fenomena ini menggambarkan karakter perusahaan tambang yang padat modal. Laba terlihat tinggi, tetapi karena investasi aset sangat besar, kas yang tersisa tipis. Dalam konteks Archi, masalah makin kompleks karena current ratio rendah, sehingga meski laba dan ekuitas naik, kemampuan bayar utang lancar terbatas. Risiko mismatch antara laba akuntansi dan kas operasional nyata sekali.
Selain isu likuiditas, ada juga ketergantungan yang tinggi pada vendor berelasi. Misalnya GMA yang notabene entitas asosiasi menyumbang 26,28% dari beban jasa kontraktor pertambangan. Perusahaan juga mencatat bahwa transaksi ini bisa jadi tidak sebanding dengan pihak independen. Hal seperti ini selalu menjadi potensi red flag karena membuka peluang konflik kepentingan. Beban administrasi umum naik 21,49% dan perlu dikendalikan agar tidak menggerus margin, meskipun beban penjualan justru turun 31,62%. Beban bunga menurun 7,73% sehingga membantu laba, sementara beban pajak naik drastis seiring pembalikan rugi ke laba.
Archi masih terikat kontrak-kontrak penting yang menopang operasional jangka panjang. Kontrak karya untuk MSM dan TTN sudah diperpanjang menjadi IUPK sampai 2041 dengan opsi perpanjangan 2 kali 10 tahun. Archi juga punya kontrak pasokan solar dengan PT AKR Corporindo Tbk sampai 2027, kontrak jual beli listrik dengan PT PLN, serta perjanjian pemurnian dengan PT Simba Jaya Utama sampai 2026. Semua kontrak ini memberi kepastian operasional jangka panjang. Namun, kewajiban lingkungan seperti reklamasi dan penutupan tambang tetap menjadi liabilitas yang harus diperhitungkan.
Produksi emas MSM dan TTN pada semester I 2025 sekitar 53 kilo ons. Archi juga terus menambah investasi pada aset eksplorasi senilai USD4,53 juta, properti pertambangan USD24,38 juta, dan aset tetap USD11,65 juta. Di luar tambang emas, proyek diversifikasi ke panas bumi lewat PT Toka Tindung Geothermal menunjukkan keseriusan Archi untuk tidak hanya bergantung pada satu komoditas.
Secara umum, laba yang dicatat Archi pada semester I 2025 sebagian besar recurring dan berasal dari operasi inti, bukan hanya faktor nonrecurring. Kenaikan laba kotor yang signifikan membuktikan perbaikan operasional, bukan semata keuntungan selisih kurs atau faktor eksternal lain. Namun gap besar antara laba bersih dan free cash flow adalah masalah fundamental yang harus diperhatikan.
Dari sisi risiko, yang paling mencolok adalah likuiditas jangka pendek. Current ratio 0,39x menunjukkan potensi masalah besar bila perusahaan tidak mampu memperpanjang pinjaman atau memperbaiki siklus kas. Risiko lain adalah konsentrasi pelanggan yang sangat tinggi, dua perusahaan menyumbang hampir 80% pendapatan. Ketidakpastian regulasi terkait kewajiban pemurnian dalam negeri, divestasi saham, serta prioritas tenaga kerja domestik juga bisa menekan biaya operasional ke depan.
PT Archi Indonesia Tbk adalah perusahaan emas dengan kinerja laba yang solid, efisiensi biaya yang semakin baik, serta dukungan induk usaha Rajawali Corpora yang kuat. Namun di balik itu ada masalah laten berupa likuiditas yang ketat, free cash flow yang kecil, serta risiko konsentrasi pelanggan dan ketergantungan pada vendor berelasi. Perusahaan ini layak dicermati bagi investor yang mengincar fundamental laba, tetapi risiko likuiditas dan anomali kas harus jadi bahan pertimbangan serius.
Kalau kita lihat semester pertama 2025, ARCI mencatat laba bersih US$35,27 juta, jauh berbalik arah dari posisi rugi US$3,96 juta pada semester pertama 2024. Lonjakan ini jelas bukan kebetulan. Pendapatan naik kencang dari US$142,85 juta ke US$192,55 juta, sementara beban pokok penjualan justru turun dari US$128,46 juta ke US$113,38 juta. Hasilnya laba bruto melejit enam kali lipat dari US$14,38 juta ke US$79,16 juta. Laba usaha juga ikut melesat dari US$14,91 juta ke US$75,08 juta, dibantu oleh beban keuangan yang sedikit lebih ringan, dari US$19,23 juta ke US$17,73 juta. Dari sisi laporan laba rugi, ini jelas prestasi yang bikin wajah investor sumringah, penjualan kuat, margin melebar, dan efisiensi biaya jalan.
Namun begitu beralih ke arus kas, ceritanya jadi lebih rumit. Kas bersih yang tahun lalu masih naik US$1,80 juta malah berbalik turun US$196 ribu di Juni 2025. Padahal CFO alias kas dari operasi masih positif US$41,61 juta, meski turun dari US$47,31 juta tahun sebelumnya. Kok bisa turun? Penyebabnya ada di pembayaran tunai yang melonjak tajam. Bayar kontraktor, pemasok, dan pihak lain bengkak gila-gilaan, dari US$78,26 juta ke US$129,73 juta.
Pembayaran royalti juga dobel, dari US$10,45 juta ke US$19,62 juta, ditambah pembayaran pajak penghasilan kini yang naik dari US$2,49 juta ke US$5,10 juta. Selain itu, utang usaha turun signifikan dari US$78,02 juta di akhir 2024 ke US$52,85 juta di Juni 2025, artinya perusahaan sudah banyak melunasi kewajiban ke pemasok. Di sisi lain, persediaan naik dari US$121,39 juta ke US$137,54 juta, yang berarti dana terikat di stok. Semua ini bikin kas keluar lebih banyak daripada yang masuk, meskipun laba terlihat gemuk.
CFO yang masih positif kemudian dipakai hampir habis untuk belanja modal. ARCI keluarkan US$40,56 juta untuk investasi di semester pertama 2025, terdiri dari tambahan aset eksplorasi US$4,53 juta, properti tambang US$24,38 juta, dan aset tetap US$11,65 juta. Dari satu sisi ini sehat, karena investasi masih bisa dibiayai dari arus kas operasi sendiri tanpa harus tambah utang. Tapi dari sisi lain, ini juga bikin saldo kas akhir periode tidak banyak tersisa. Aktivitas pendanaan pun tetap menyedot kas, meski lebih kecil, yaitu US$1,25 juta dibanding US$2,08 juta tahun lalu, biasanya untuk bayar pinjaman atau kewajiban finansial lainnya.
Masalah yang lebih mengkhawatirkan ada di modal kerja. Aset lancar ARCI per Juni 2025 hanya US$83,12 juta, sementara liabilitas lancarnya US$213,42 juta. Itu artinya modal kerja minus sekitar US$130 juta. Kondisi ini menunjukkan risiko likuiditas jangka pendek yang nyata, karena aset lancar jelas tidak cukup untuk menutup kewajiban jangka pendek. CFO yang positif memang masih jadi penyelamat agar operasi tetap jalan, tapi gap likuiditas sebesar itu membuat ARCI harus ekstra hati-hati. Manajemen sudah berusaha menutupinya lewat strategi seperti memperpanjang fasilitas pinjaman jangka pendek dan menjaga hubungan baik dengan pemasok agar tidak ditagih habis-habisan dalam waktu singkat.
Di atas kertas perusahaan terlihat sangat menguntungkan, tapi isi brankas tidak ikut tebal karena uang banyak tersedot ke pembayaran kontraktor, pemasok, royalti, pajak, dan investasi. Kas dari pelanggan sebesar US$203 juta memang besar, tapi setelah dikurangi COGS US$113 juta plus berbagai pembayaran tunai lainnya, yang tersisa di CFO nyaris habis untuk menutup capex.
Ditambah modal kerja negatif yang besar, ini jadi alarm likuiditas yang tidak boleh diabaikan. Dengan kata lain, ARCI memang berhasil mencetak laba besar, tapi tantangan sesungguhnya ada di menjaga arus kas dan likuiditas supaya perusahaan tidak hanya terlihat kaya di laporan, tapi juga benar-benar punya kas cukup di rekening.
Kontrak dan perjanjian yang dimiliki perusahaan bukan sekadar formalitas di atas kertas, melainkan penopang utama modal kerja dan laba mereka. Contohnya, perjanjian pemurnian dengan PT Simba Jaya Utama yang berlaku sampai April 2026 adalah tulang punggung bisnis. Tanpa jasa pemurnian emas dan perak dore bullion ini, bijih mentah yang ditambang hanya akan jadi persediaan yang nyangkut, susah dijual, dan tidak likuid.
Begitu masuk pemurnian, produk berubah jadi emas batangan siap jual, yang langsung bisa dikonversi ke kas. Biaya pemurnian memang masuk beban pokok penjualan, tetapi ini justru instrumen wajib untuk bisa mencetak pendapatan. Dari sisi modal kerja, ini mempercepat putaran aset lancar. Dari sisi laba, ini menjaga mesin utama revenue tetap berputar.
Lalu ada perjanjian pasokan solar dengan PT AKR Corporindo Tbk (AKR) yang berjalan sampai Maret 2027 dengan sistem konsinyasi. Sistem ini cerdas karena ARCI tidak perlu keluar uang besar di muka untuk membeli dan menyimpan solar. Mereka hanya bayar saat solar dipakai, artinya kebutuhan kas untuk persediaan bahan bakar bisa ditekan. Untuk modal kerja, ini efisiensi luar biasa karena kas bisa dipakai untuk kebutuhan lain. Untuk laba, pasokan solar yang terjamin mencegah berhentinya kegiatan tambang akibat kehabisan bahan bakar. Jadi bukan hanya hemat, tapi juga menjaga kelancaran operasi yang pada akhirnya melindungi revenue.
Perjanjian kepemilikan bersama pabrik pengolahan dengan ESDM sejak 2005 juga menarik. Dengan model berbagi infrastruktur, biaya operasional bisa ditekan karena MSM dan TTN tidak perlu membangun fasilitas terpisah. Efisiensi ini mengurangi kebutuhan belanja kas untuk pemeliharaan dan operasi, langsung menguntungkan modal kerja. Dari sisi laba, pembagian biaya berarti margin lebih tebal karena tidak terbebani ongkos pabrik penuh. Memang ada kewajiban royalti dan pajak sesuai kontrak karya masing-masing, tapi efisiensi ini tetap menciptakan ruang untuk peningkatan laba bersih.
Listrik adalah kebutuhan vital tambang, dan ARCI punya perjanjian jual beli listrik dengan PLN sejak 2016 yang masih berlaku. MSM bahkan menyetor uang jaminan sekitar AS$670 ribu per Juni 2025 dan menghibahkan gardu listrik. Meskipun uang jaminan tercatat di aset tidak lancar, perjanjian ini menjaga kontinuitas listrik tanpa risiko putus mendadak. Dari sisi modal kerja, listrik yang stabil berarti tidak perlu keluar kas tambahan untuk solusi darurat. Dari sisi laba, biaya listrik jadi terprediksi dan operasi tambang bisa berjalan tanpa interupsi, menjaga produktivitas sekaligus revenue tetap stabil.
Kontrak jasa pertambangan dengan PT Samudera Mulia Abadi (SMA) dan PT Geopersada Mulia Abadi (GMA) adalah contoh lain bagaimana ARCI mengelola fleksibilitas modal. Dengan menyerahkan jasa pemuatan dan pengangkutan ke kontraktor, ARCI tidak perlu investasi besar untuk beli dan rawat alat berat. Kas pun tidak terkunci di aset tetap.
Namun, sisi lain dari perjanjian ini adalah utang usaha yang timbul, misalnya utang ke GMA mencapai hampir AS$18 juta plus biaya masih harus dibayar AS$4,7 juta per Juni 2025. Dari sisi laba, jasa kontraktor ini mutlak diperlukan karena tanpa mereka, bijih tidak bisa ditambang. Biaya jasa bahkan menyumbang sekitar 26% beban pokok penjualan. Untungnya, karena GMA adalah entitas asosiasi, ada sedikit balik modal melalui bagian laba yang diakui di laporan ARCI.
Di luar kontrak inti, manajemen risiko keuangan juga punya pengaruh signifikan. Dari sisi risiko kredit, ARCI sudah main aman karena menjual emas mostly tunai atau pembayaran di muka. Dampaknya, piutang usaha minim, arus kas lancar, dan tidak ada kerugian piutang tak tertagih yang bisa menggerus laba. Ini jelas positif untuk modal kerja maupun profitabilitas. Tapi beda cerita untuk risiko valuta asing. ARCI tidak punya lindung nilai, padahal transaksi dalam AUD, IDR, SGD, dan EUR tetap terjadi. Analisis sensitivitas menunjukkan perubahan 10% kurs Rupiah terhadap Dolar AS bisa memengaruhi laba rugi dan ekuitas sebesar lebih dari AS$8 juta. Artinya, kalau Rupiah melemah, laba bisa tergerus signifikan. Sebaliknya, Rupiah menguat bisa jadi keuntungan. Tanpa hedging, ini seperti berjudi dengan pasar.
Risiko suku bunga juga tidak kecil karena ARCI banyak pakai pinjaman berbunga mengambang. Simulasi menunjukkan kenaikan 1% bunga saja bisa menekan laba sebelum pajak sekitar AS$165 ribu. Kalau bunga global naik, modal kerja bakal ketekan karena pembayaran bunga naik, dan laba juga tergerus. Risiko lain yang tidak kalah penting adalah harga komoditas emas.
ARCI sepenuhnya menjual emas di harga spot, tanpa kontrak forward atau hedging. Kalau harga emas naik, mereka senyum lebar karena profit langsung terdongkrak. Tapi kalau harga jatuh, dampaknya langsung ke revenue, laba, dan kas. Walau manajemen bilang risiko ini tidak signifikan, kenyataannya harga emas adalah faktor utama yang bisa bikin laporan keuangan ARCI bagus atau jeblok.
Yang paling mengkhawatirkan adalah risiko likuiditas. Per Juni 2025, aset lancar ARCI hanya sekitar AS$83 juta, sementara liabilitas lancarnya menumpuk sampai AS$213 juta. Selisih negatif ini menandakan modal kerja defisit besar. Artinya, kewajiban jangka pendek jauh lebih besar dibanding aset lancar yang bisa cepat dicairkan. Kalau tidak ada perpanjangan fasilitas bank atau renegosiasi dengan pemasok, ARCI bisa kesulitan bayar utang jangka pendek. Untuk laba, tekanan likuiditas ini bisa memicu masalah serius, mulai dari penundaan operasional sampai risiko gagal bayar.
Kontrak-kontrak inti ARCI seperti pemurnian, pasokan solar konsinyasi, listrik dari PLN, kepemilikan bersama pabrik, hingga jasa kontraktor, semuanya menopang operasional, efisiensi modal kerja, dan profitabilitas. Tanpa kontrak ini, ARCI mungkin tidak bisa menjaga kelangsungan bisnis emasnya. Namun, sisi risiko keuangan yang tidak di-hedging dan posisi likuiditas yang timpang jadi alarm keras. Untuk jangka pendek, kontrak mereka memang efektif mendukung modal kerja dan laba. Tapi untuk jangka panjang, ketahanan ARCI akan sangat ditentukan oleh bagaimana mereka mengelola risiko kurs, harga emas, suku bunga, dan menutup gap likuiditas yang cukup lebar.
Harga minyak dunia yang anjlok sebenarnya bisa jadi kabar manis buat PT Archi Indonesia Tbk (ARCI). Alasannya cukup sederhana, ARCI bukanlah perusahaan minyak tapi perusahaan tambang emas. Model bisnis utamanya berkutat di eksplorasi, penambangan, pengolahan, hingga penjualan emas. Jadi, logikanya, penurunan harga minyak tidak akan menggerus pendapatan mereka, justru bisa membantu menekan biaya operasional.
Operasi tambang emas milik ARCI termasuk padat energi karena butuh banyak alat berat, genset, truk, dan mesin proses. Semua itu rakus bahan bakar, khususnya solar (High Speed Diesel Fuel). Dalam laporan keuangannya, salah satu komponen besar di beban pokok penjualan adalah “Pemakaian bahan”. Nah, bahan yang dimaksud di sini salah satunya ya bahan bakar. Bahkan lebih konkret lagi, anak usaha ARCI, yaitu PT Meares Soputan Mining (MSM), sudah punya kontrak jangka panjang dengan PT AKR Corporindo Tbk untuk suplai solar. Jadi jelas sekali kalau biaya bahan bakar punya bobot besar dalam struktur biaya ARCI.
Karena harga solar ikut digerakkan oleh harga minyak mentah global, ketika minyak anjlok otomatis harga solar juga cenderung turun. Dampaknya, ARCI bisa mengurangi pos biaya operasional secara signifikan. Dengan asumsi harga jual emas stabil di pasar internasional, kombinasi ini akan membuat margin laba mereka melebar. Artinya, gross profit dan net profit berpotensi naik lebih tinggi tanpa perlu menaikkan volume produksi emas secara besar-besaran.
Disclaimer : Seluruh konten yang disajikan oleh PintarSaham.id, baik berupa artikel, video, caption media sosial, maupun materi edukasi lainnya, bersifat informatif dan edukatif. Konten ini bukan merupakan ajakan untuk membeli atau menjual efek tertentu, dan tidak dapat dianggap sebagai rekomendasi investasi. PintarSaham.id dan seluruh timnya tidak bertanggung jawab atas segala keputusan investasi yang dibuat berdasarkan informasi dari konten ini. Keputusan investasi sepenuhnya menjadi tanggung jawab masing-masing individu.
Penasaran saham mana yang lagi cakep secara fundamental & teknikal? Klik di sini biar nggak ketinggalan cuan!

