
Analisa saham PJAA memberikan gambaran objektif mengenai kondisi finansial perusahaan pengelola kawasan wisata Ancol hingga kuartal ketiga tahun 2026. Penelaahan ini penting bagi investor untuk memahami posisi fundamental perusahaan di tengah dinamika industri pariwisata dan properti.
Kinerja Keuangan Analisa Saham PJAA
Berdasarkan laporan keuangan konsolidasian interim yang berakhir pada 30 September 2026, struktur posisi keuangan PT Pembangunan Jaya Ancol Tbk menunjukkan sejumlah penyesuaian. Berikut adalah rincian laporan posisi keuangan perusahaan.
A. Laporan Posisi Keuangan (Neraca)
| Dalam Jutaan IDR | 30 September 2026 | 31 Desember 2025 | Perubahan YtD |
| Total Aset | 3.488.940 | 3.633.654 | -3,98% |
| Aset Lancar | 747.247 | 858.858 | -12,99% |
| Aset Tidak Lancar | 2.741.693 | 2.774.796 | -1,19% |
| Total Liabilitas | 1.645.254 | 1.773.590 | -7,23% |
| Liabilitas Jangka Pendek | 739.443 | 386.442 | +91,34% |
| Liabilitas Jangka Panjang | 905.811 | 1.387.148 | -34,69% |
| Total Ekuitas | 1.843.686 | 1.860.064 | -0,88% |
Total aset perusahaan tercatat mengalami penyusutan sebesar 3,98% menjadi Rp3.488.940 juta pada akhir September 2026. Penurunan ini sebagian besar dipengaruhi oleh berkurangnya aset lancar sebesar 12,99%, dari Rp858.858 juta menjadi Rp747.247 juta.
Di sisi kewajiban, total liabilitas berhasil ditekan turun sebesar 7,23% menjadi Rp1.645.254 juta. Namun, terdapat pergeseran signifikan di mana liabilitas jangka pendek melonjak 91,34% akibat reklasifikasi porsi utang obligasi dan utang bank yang akan jatuh tempo dalam satu tahun.
Total ekuitas perusahaan tetap relatif stabil dengan penyusutan tipis 0,88% menjadi Rp1.843.686 juta. Hal ini menunjukkan struktur permodalan yang masih cukup kuat meskipun terdapat penurunan pada sisi nilai aset secara keseluruhan.
B. Laporan Laba Rugi
| Dalam Jutaan IDR | 9M 2026 | 9M 2025 | Perubahan YoY |
| Pendapatan | 781.774 | 798.529 | -2,09% |
| Laba Kotor | 318.704 | 358.495 | -11,09% |
| Laba Usaha | 116.803 | 164.289 | -28,89% |
| Laba Bersih | 25.302 | 58.185 | -56,51% |
| EPS (Rupiah) | 16 | 37 | -56,75% |
Pendapatan usaha perusahaan selama sembilan bulan pertama tahun 2026 tercatat sebesar Rp781.774 juta, sedikit menurun dibandingkan periode yang sama tahun sebelumnya sebesar Rp798.529 juta. Penurunan tipis pada pendapatan ini kemudian menekan perolehan laba kotor yang turun 11,09% menjadi Rp318.704 juta.
Kinerja operasional juga menghadapi tantangan dengan penurunan laba usaha sebesar 28,89% menjadi Rp116.803 juta. Hal ini mengindikasikan adanya beban operasional yang tetap berjalan konstan di tengah penurunan pendapatan kotor.
Pada akhirnya, laba bersih tahun berjalan anjlok 56,51% menjadi Rp25.302 juta. Earning Per Share (EPS) dasar juga turut tergerus menjadi Rp16 per saham, sejalan dengan pelemahan pada garis laba bersih.
C. Analisis Rasio Keuangan
| Rasio | Nilai | Interpretasi Singkat |
| Current Ratio | 1,01x | Kemampuan membayar kewajiban jangka pendek sangat ketat. |
| Quick Ratio | 1,00x | Likuiditas aset cepat terhadap utang lancar berada pada batas memadai. |
| Margin Laba Kotor | 40,76% | Perusahaan masih mampu menjaga efisiensi pada beban pokok pendapatan. |
| Margin Laba Bersih | 3,23% | Profitabilitas akhir sangat tipis akibat tingginya beban operasional dan beban keuangan. |
| ROA | 0,72% | Tingkat pengembalian terhadap total aset sangat rendah. |
| ROE | 1,37% | Kemampuan ekuitas dalam menghasilkan laba bersih kurang optimal. |
| DER | 0,89x | Struktur utang masih berada pada tingkat yang wajar di bawah batas maksimal 1x. |
Rasio likuiditas menunjukkan posisi yang ketat dengan current ratio sebesar 1,01x. Lonjakan porsi liabilitas jangka pendek memberikan tekanan pada likuiditas perusahaan dalam jangka waktu dekat.
Dari sisi profitabilitas, margin laba bersih sebesar 3,23% mengindikasikan efisiensi yang perlu ditingkatkan secara menyeluruh. Beban operasional dan beban keuangan yang tinggi menjadi faktor utama yang menggerus laba usaha dan laba bersih.
Tingkat pengembalian aset (Return on Assets) dan ekuitas (Return on Equity) juga berada di rentang bawah, masing-masing 0,72% dan 1,37%. Namun, Debt to Equity Ratio (DER) yang berada di angka 0,89x menunjukkan bahwa risiko solvabilitas masih cukup terkendali.
D. Valuasi Saham
Dengan menggunakan harga penutupan saham pada Rp418, berikut adalah gambaran valuasinya:
| Indikator | Nilai | Interpretasi |
| PER (Annualized) | 19,59x | Valuasi relatif premium jika dibandingkan dengan perlambatan pertumbuhan laba. |
| PBV | 0,36x | Valuasi sangat diskon (undervalued) jika dibandingkan dengan nilai buku ekuitas. |
Valuasi Price to Earning Ratio (PER) yang disetahunkan (annualized) berada di kisaran 19,59x. Angka ini mencerminkan valuasi yang tergolong premium di tengah kontraksi kinerja laba bersih yang signifikan.
Sebaliknya, Price to Book Value (PBV) berada di level 0,36x yang menunjukkan saham ditransaksikan jauh di bawah nilai buku perusahaannya. Diskon yang dalam ini sering kali menarik perhatian investor value, meskipun risiko fundamental tetap harus diperhatikan.
Kesimpulan
Kinerja finansial perusahaan pada periode kuartal ketiga 2026 menghadapi tantangan berat berupa penurunan profitabilitas dan pengetatan likuiditas akibat reklasifikasi utang. Laba bersih yang terkoreksi tajam menuntut adanya efisiensi biaya secara strategis agar tidak semakin menggerus margin operasional.
Di sisi lain, valuasi pasar menyajikan dilema antara PER yang tinggi akibat merosotnya laba dan PBV yang sangat murah di bawah nilai buku. Investor perlu memantau upaya penyelesaian kewajiban jangka pendek serta strategi pemulihan pendapatan sebelum mengambil langkah strategis.
Profil Singkat Perusahaan
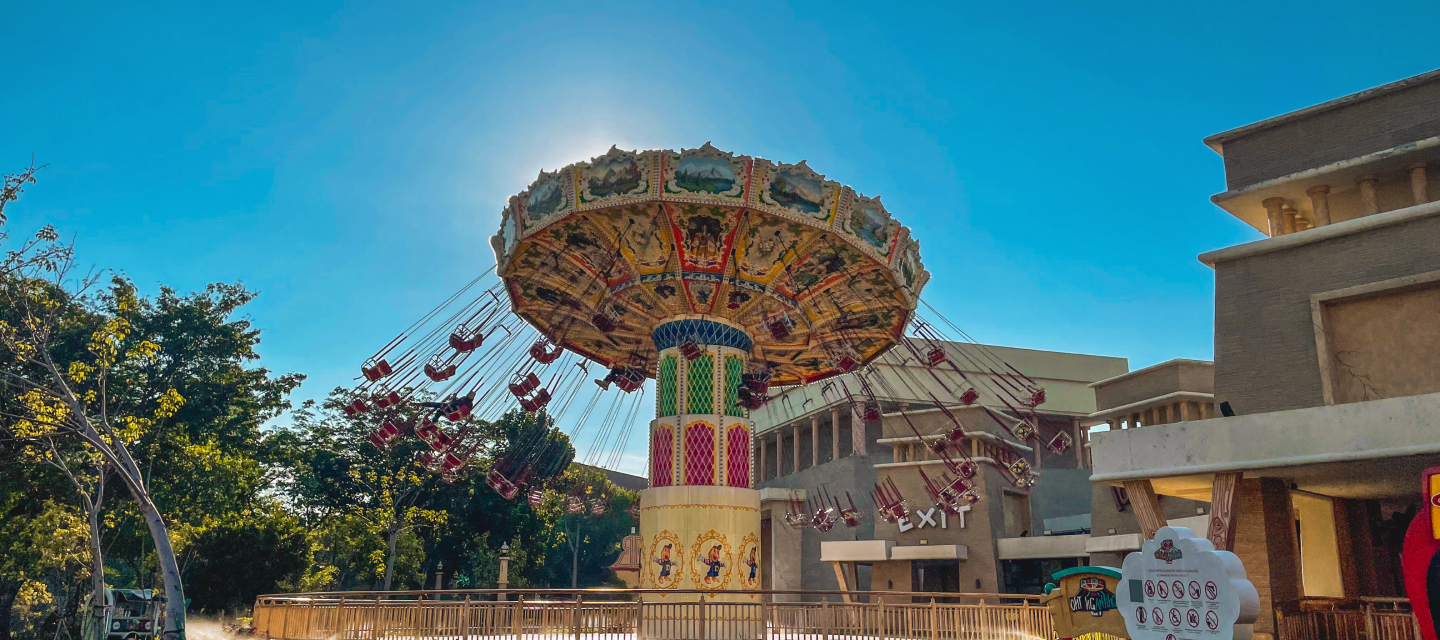
PT Pembangunan Jaya Ancol Tbk merupakan perusahaan yang bergerak di bidang properti dan pariwisata terpadu. Perusahaan mengelola kawasan rekreasi populer di Jakarta, termasuk Dunia Fantasi, taman pantai, dan berbagai fasilitas hiburan lainnya.
Pemegang saham mayoritas perusahaan adalah Pemerintah Provinsi DKI Jakarta dengan kepemilikan sebesar 72,00%. Selain itu, PT Pembangunan Jaya juga menguasai porsi saham yang signifikan sebesar 18,01%.
Disclaimer: Seluruh konten yang disajikan oleh PintarSaham.id, baik berupa artikel, video, caption media sosial, maupun materi edukasi lainnya, bersifat informatif dan edukatif. Konten ini bukan merupakan ajakan untuk membeli atau menjual efek tertentu, serta tidak dapat dianggap sebagai rekomendasi investasi. Keputusan investasi sepenuhnya menjadi tanggung jawab masing-masing individu.
Informasi tentang saham tersedia di banyak tempat, tetapi tanpa kerangka berpikir yang jelas, proses pengambilan keputusan tetap tidak mudah. PintarSaham membantu menyusun cara berpikir investor yang lebih sistematis dan berbasis data.
Masih Bingung? Tanya Admin

