
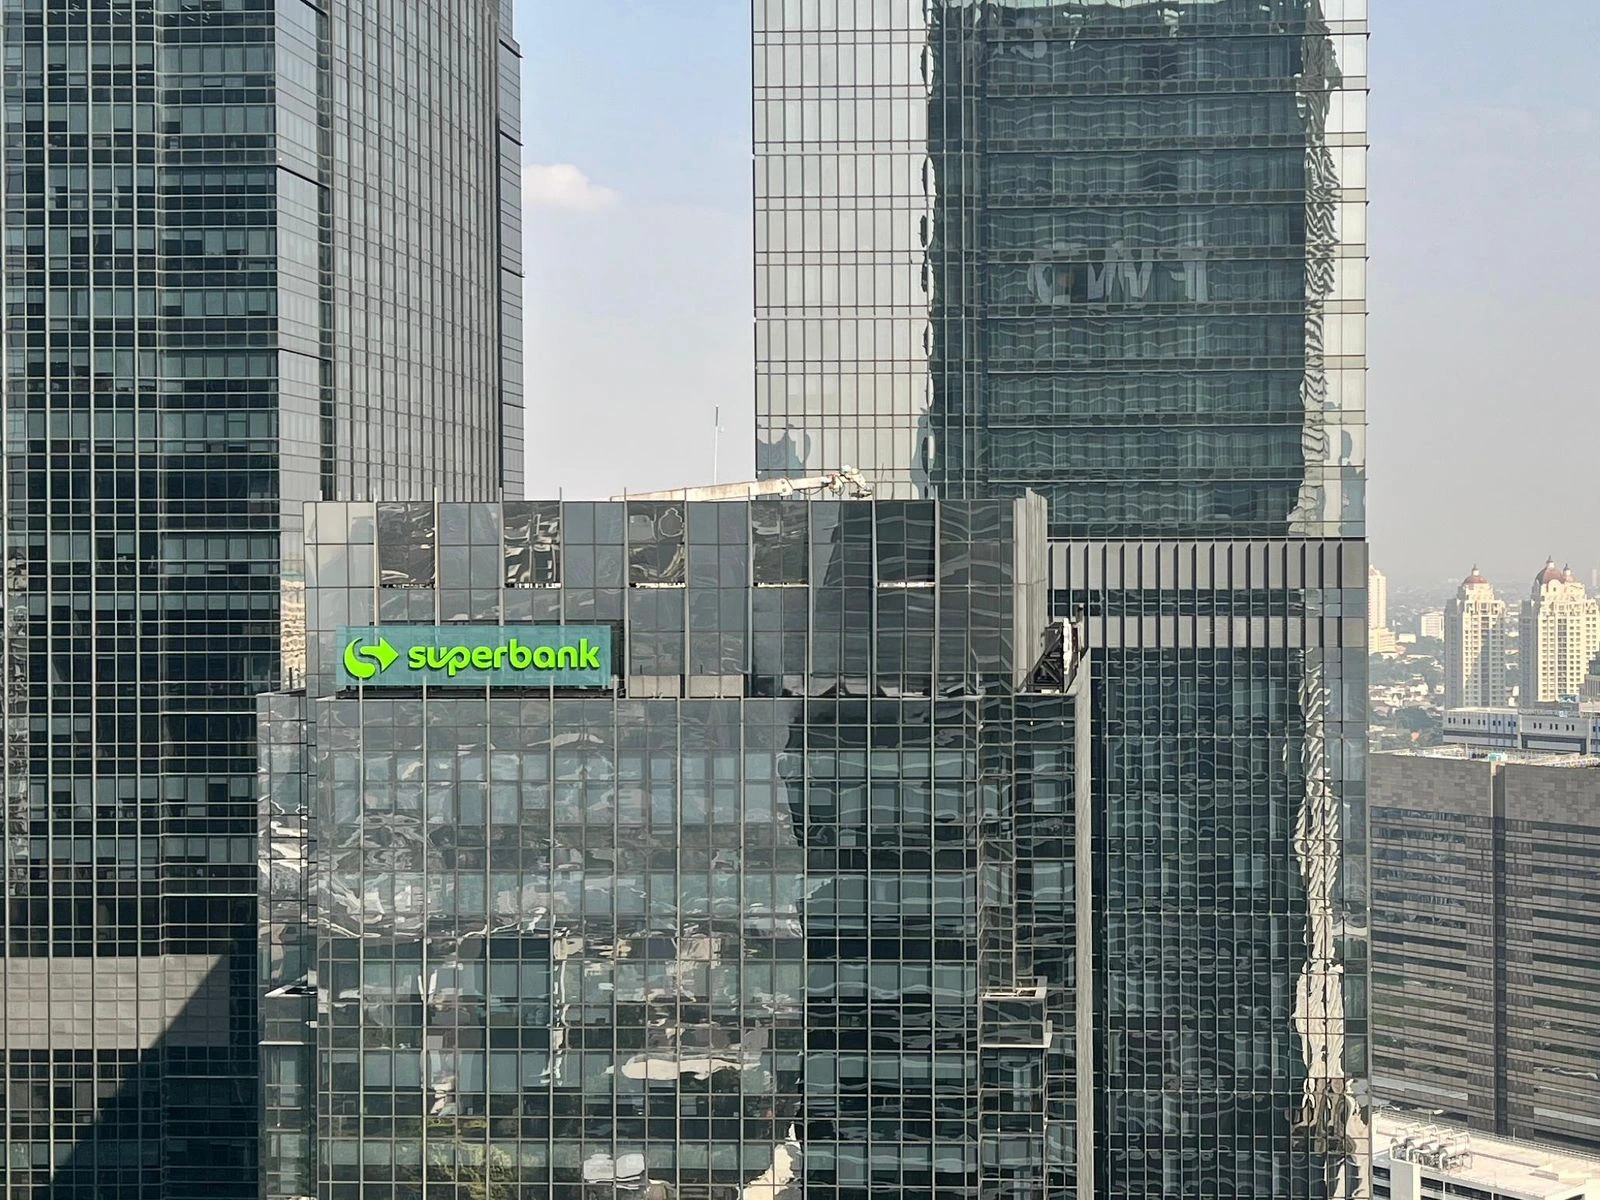
Analisis saham SUPA menunjukkan pertumbuhan laba bersih yang signifikan sepanjang sembilan bulan pertama 2026. PT Super Bank Indonesia Tbk (SUPA) mencatatkan laba bersih Rp299,89 miliar, meningkat 398,77% dibandingkan Rp60,13 miliar pada periode yang sama tahun sebelumnya.
Pertumbuhan tersebut didukung ekspansi kredit, peningkatan dana pihak ketiga (DPK), dan pendapatan bunga bersih. Dengan harga penutupan saham Rp346 pada 28 Oktober 2026, kinerja keuangan dan valuasi perseroan menjadi aspek penting untuk dicermati.
Kinerja Keuangan dalam Analisis Saham SUPA hingga September 2026
A. Laporan Posisi Keuangan (Neraca)
Dalam miliar Rupiah
| Indikator | Sep 2026 | Des 2025 | Perubahan |
|---|---|---|---|
| Total Aset | 27.498,71 | 21.282,31 | +29,21% |
| Kredit yang Diberikan (Bruto) | 13.792,41 | 9.618,26 | +43,40% |
| Penempatan pada BI dan Bank Lain | 750,21 | 1.808,59 | −58,52% |
| Total Liabilitas | 19.075,96 | 13.117,72 | +45,42% |
| Dana Pihak Ketiga (DPK) | 17.602,06 | 11.827,13 | +48,83% |
| Dana Murah (CASA) | 3.584,20 | 2.528,70 | +41,74% |
| Total Ekuitas | 8.422,75 | 8.164,59 | +3,16% |
Catatan: Perubahan dihitung terhadap posisi 31 Desember 2025. Kredit menggunakan nilai bruto sebelum cadangan kerugian penurunan nilai.
Total aset SUPA meningkat menjadi Rp27,50 triliun, terutama didukung pertumbuhan kredit sebesar 43,40% sejak akhir 2025. Pada saat bersamaan, portofolio efek-efek bersih meningkat menjadi Rp10,72 triliun dari Rp7,85 triliun.
Pertumbuhan DPK sebesar 48,83% mencerminkan peningkatan penghimpunan dana nasabah yang lebih cepat dibandingkan ekspansi kredit. Namun, porsi CASA terhadap DPK justru menurun dari 21,38% menjadi 20,36%, menunjukkan dominasi deposito berjangka dalam struktur pendanaan.
Total ekuitas meningkat terbatas sebesar 3,16% menjadi Rp8,42 triliun. Kenaikan liabilitas yang lebih cepat daripada ekuitas menunjukkan ekspansi bisnis semakin bergantung pada penghimpunan dana, sehingga pengendalian biaya bunga tetap penting.
B. Laporan Laba Rugi
Dalam miliar Rupiah, kecuali EPS
| Indikator | 9M 2026 | 9M 2025 | Perubahan YoY |
|---|---|---|---|
| Pendapatan Bunga Bersih (NII) | 1.558,88 | 1.097,94 | +41,98% |
| Pendapatan Operasional Lainnya | 85,77 | 20,14 | +325,90% |
| Beban Operasional | (1.259,59) | (1.037,15) | +21,45% |
| Laba Bersih | 299,89 | 60,13 | +398,77% |
| EPS (Rp/saham) | 8,8 | 3,4* | Tidak dihitung* |
EPS 2025 ditampilkan sesuai angka dalam laporan, tetapi terdapat ketidaksesuaian antara laba 9M 2025 pada laporan laba rugi dan laba pembanding pada Catatan 32. Karena itu, pertumbuhan EPS tidak dihitung sebelum rekonsiliasi data.
Pendapatan bunga bersih meningkat 41,98%, ditopang pertumbuhan pendapatan bunga kredit dan investasi surat berharga. Sementara itu, pendapatan operasional lainnya naik signifikan, terutama melalui peningkatan pendapatan provisi dan komisi.
Beban operasional meningkat 21,45%, lebih lambat daripada pertumbuhan pendapatan bunga bersih. Meski demikian, beban kerugian penurunan nilai aset keuangan naik 51,06% menjadi Rp364,91 miliar, sedangkan beban bunga melonjak 97,40% menjadi Rp790,01 miliar.
Kondisi tersebut menunjukkan perbaikan kemampuan menghasilkan laba, tetapi biaya pendanaan dan risiko kredit masih menjadi perhatian utama. Pertumbuhan laba juga perlu dipertahankan seiring peningkatan skala bisnis.
C. Analisis Rasio Keuangan
| Rasio | Nilai | Interpretasi Singkat |
|---|---|---|
| Net Interest Margin (NIM) | Tidak tersedia untuk 9M 2026 | Margin bunga belum dapat dipastikan dari laporan terlampir |
| Non-Performing Loan (NPL) Gross | 2,30% | Turun dari 2,60% pada Desember 2025 |
| Loan to Deposit Ratio (LDR) | 78,36%* | Penyaluran kredit masih di bawah total simpanan |
| Capital Adequacy Ratio (CAR) | 73,26% | Permodalan jauh di atas ketentuan minimum |
| Cost to Income Ratio (CIR) | 54,16% | Efisiensi biaya operasional membaik |
| ROA | ±1,64%* | Profitabilitas aset positif, secara indikatif |
| ROE | ±4,82%* | Pengembalian atas ekuitas masih relatif terbatas |
LDR, ROA, dan ROE merupakan perhitungan indikatif berdasarkan laporan keuangan. ROA dan ROE menggunakan laba bersih sembilan bulan yang disetahunkan serta rata-rata aset dan ekuitas dari posisi akhir 2025 dan September 2026, sehingga dapat berbeda dari rasio resmi perbankan.
Dari sisi kualitas kredit, penurunan NPL bruto menjadi 2,30% merupakan perkembangan positif. Namun, NPL neto meningkat dari 0,68% menjadi 1,13%, sehingga pengelolaan kredit bermasalah dan kecukupan pencadangan tetap perlu diperhatikan.
CAR sebesar 73,26% menunjukkan ruang permodalan yang besar untuk mendukung ekspansi kredit. Sementara itu, CIR sebesar 54,16% berdasarkan publikasi perseroan menunjukkan efisiensi operasional membaik, meskipun biaya pendanaan masih cukup tinggi.
Sebagai referensi historis, NIM SUPA pada tahun buku 2025 tercatat sebesar 10,64%. Perkembangan NIM tahun berjalan masih perlu dikonfirmasi melalui laporan rasio perbankan yang relevan.
D. Valuasi Saham SUPA
Perhitungan valuasi menggunakan harga penutupan 28 Oktober 2026 sebesar Rp346 per saham, laba 9M 2026, ekuitas September 2026, serta 33,90 miliar saham beredar.
| Indikator | Nilai | Interpretasi |
|---|---|---|
| PER (Annualisasi 9M 2026) | 29,33x | Menggambarkan ekspektasi pertumbuhan laba |
| PBV | 1,39x | Diperdagangkan di atas nilai buku ekuitas |
PER sebesar 29,33 kali mencerminkan valuasi yang relatif premium jika hanya mempertimbangkan laba saat ini. Namun, angka tersebut menggunakan annualisasi sederhana laba sembilan bulan, bukan laba setahun penuh maupun proyeksi kinerja.
PBV sebesar 1,39 kali menunjukkan harga pasar berada di atas nilai buku perusahaan. Tanpa perbandingan rasio bank sejenis pada tanggal yang sama, penilaian premium atau diskon terhadap sektor belum dapat disimpulkan secara pasti.
Kesimpulan
Kinerja SUPA hingga September 2026 menunjukkan pertumbuhan laba, kredit, dan DPK yang signifikan, didukung perbaikan efisiensi operasional serta permodalan yang kuat. Namun, kenaikan beban bunga, dominasi deposito dalam struktur pendanaan, serta peningkatan NPL neto tetap menjadi faktor risiko yang perlu dipantau.
Dengan PER indikatif 29,33 kali dan PBV 1,39 kali pada harga Rp346, prospek valuasi SUPA bergantung pada konsistensi pertumbuhan laba dan peningkatan efisiensi pendanaan. Keberlanjutan profitabilitas menjadi faktor penting dalam menilai kesesuaian harga saham dengan fundamental perusahaan.
Profil Singkat Perusahaan
PT Super Bank Indonesia Tbk merupakan perusahaan perbankan yang sebelumnya bernama PT Bank Fama International dan bertransformasi menjadi bank berbasis digital. Perseroan resmi mencatatkan saham di Bursa Efek Indonesia pada 17 Desember 2025 dengan kode saham SUPA.
Pengembangan bisnis Superbank didukung ekosistem digital dan pemegang saham strategis, termasuk grup Emtek, Grab, GXS Bank, dan KakaoBank. Layanan perseroan mencakup penghimpunan simpanan, penyaluran kredit, serta layanan transaksi keuangan digital.
Disclaimer: Informasi yang disajikan PintarSaham.id ditujukan untuk keperluan edukasi dan informasi, bukan rekomendasi atau ajakan jual/beli saham. Keputusan investasi sepenuhnya adalah tanggung jawab individu .
Ribuan informasi saham bertebaran setiap hari, namun tanpa strategi dan kerangka berpikir yang terstruktur, portofolio yang menjadi taruhannya. Di Membership PintarSaham, kami tidak sekadar memberikan informasi mentah, tetapi menyajikannya dengan analisis fundamental dan teknikal yang terstruktur dan mudah dipahami.
Akses riset mendalam, valuasi, dan komunitas eksklusif kami sekarang juga!
Gabung Sekarang
Masih Bingung? Tanya Admin

